
Investigación del DII inspira nueva regulación de tarjetas de crédito publicada en el Diario Oficial
El nuevo reglamento busca reducir el sobreendeudamiento mediante cambios en el cálculo del pago mínimo y una mayor claridad en la información entregada a los consumidores. La normativa se basa en evidencia generada por el profesor Daniel Schwartz, académico del Departamento de Ingeniería Industrial de la Universidad de Chile.
El pasado 6 de agosto de 2026, el Diario Oficial publicó el Decreto N.º 75 del Ministerio de Economía, Fomento y Turismo, que aprueba un nuevo reglamento sobre información al consumidor de tarjetas de crédito y reemplaza la normativa vigente desde 2012. La medida constituye uno de los cambios regulatorios más relevantes en materia de crédito de consumo de la última década y busca fortalecer la protección financiera de las personas y prevenir situaciones de sobreendeudamiento.
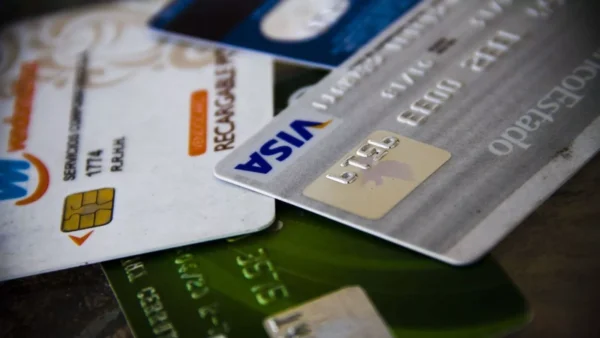 La nueva regulación fue elaborada por el Ministerio de Economía y la Comisión para el Mercado Financiero (CMF), organismo que ha impulsado una agenda de modernización de la información financiera entregada a los consumidores. El reglamento establece nuevas exigencias para la comunicación del pago mínimo y del saldo total facturado, incorporando criterios orientados a facilitar decisiones de pago más informadas.
Entre los principales cambios, el pago mínimo se calculará considerando el 100% del monto no financiable y al menos el 5% del monto financiable, lo que en muchos casos implicará pagos mínimos superiores a los actuales. La autoridad espera que este diseño contribuya a una amortización más rápida de la deuda y a una reducción de los intereses pagados por los hogares.
Evidencia académica detrás de la reforma
Uno de los aspectos más destacados de esta nueva normativa es que su diseño se apoyó en evidencia científica generada en la Universidad de Chile. El reglamento toma como referencia central la investigación del profesor Daniel Schwartz, académico del Departamento de Ingeniería Industrial de la Facultad de Ciencias Físicas y Matemáticas.
En su estudio “Disclosure with Low and High Reference Points: Evidence from Credit Cards”, Schwartz realizó un experimento aleatorizado a gran escala con 179.706 usuarios de tarjetas de crédito, evaluando cómo distintos mensajes sobre el pago mínimo y el saldo total facturado modifican el comportamiento de pago de los consumidores.
Los resultados muestran que las advertencias sobre el pago mínimo reducen la morosidad, mientras que las advertencias sobre el saldo total aumentan la probabilidad de pago completo y disminuyen el uso de deuda rotativa e intereses asociados. El trabajo concluye que la forma en que se presenta la información financiera puede influir de manera significativa en las decisiones de pago de las personas.
La investigación fue desarrollada con apoyo de ANID, del Institute for Research in Market Imperfections and Public Policy (MIPP) y de proyectos FONDECYT, y fue revisada por el comité de ética de la Facultad de Ciencias Físicas y Matemáticas.
Un ejemplo de investigación con impacto público
La incorporación de estos hallazgos en una regulación nacional representa un caso concreto de transferencia de conocimiento desde la academia hacia la política pública. Para el Departamento de Ingeniería Industrial, este avance evidencia el aporte que la investigación interdisciplinaria puede realizar en áreas como economía del comportamiento, finanzas del consumidor y regulación financiera.
La nueva normativa comenzará a implementarse de manera gradual y afectará a millones de usuarios de tarjetas de crédito en Chile. Su publicación marca un hito en la modernización de la información financiera y sitúa a la Universidad de Chile como un actor relevante en el desarrollo de políticas basadas en evidencia.
Con este resultado, el DII reafirma su compromiso con una investigación de excelencia orientada a enfrentar desafíos públicos complejos y a contribuir al bienestar económico y social del país.
Nuevo Boletín E&G

Ingeniería Industrial, Facultad de Ciencias Físicas y Matemáticas, Universidad de Chile
Beauchef 851, Santiago
+56229784827